Rosbook7
RED SOCIAL Rosbook7 - BASE TEÓRICA
1. EL SOBRE MISTERIOSO
Mi nombre no tiene importancia, vivo en Venezuela, soy estudiante de Informática y voy a contarle un relato que puede interesar a muchos de Ustedes, porque trata de los sistemas multinivel (piramidales o de otro tipo) que de vez en cuando aparecen en internet o se vuelven noticias en los periódicos cuando vienen aplicados de manera fraudulenta.
Todo lo que se relata a continuación es absolutamente cierto, con la excepción de la identidad de su protagonista principal, que llamaré "Prof. Mario Rossi" por razones de privacidad. Este fue el acuerdo que tengo con esa persona, para que me ayudara a escribir este relato y me diera su consentimiento a publicarlo, con la condición de no revelar ningún dato que pudiera afectar su privacidad.
En diciembre del año pasado, mis padres decidieron aceptar la invitación de un viejo amigo de mi papá de pasar las vacaciones de Navidad en la casa que ese señor posee cerca de Caracas (nosotros vivimos en otro estado de Venezuela). Fue justamente en esa ocasión cuando conocí al amigo de mi papá, el Prof. Mario Rossi, un señor italiano de más de 65 años, ya retirado de su profesión, que vive solo con una mujer de servicio doméstico en una linda mansión, y nos hicimos amigos, en parte porque él extraña mucho a sus hijos y nietos que viven en el exterior, y en parte porque él fue profesor universitario de Informática y Estadística, primero en Italia y después aquí en Venezuela, adonde llegó en los años '80 por una oferta de empleo que había recibido de una importante institución financiera, ya que también es experto en teorías de mercado y economía.
Aunque el Prof. Mario tenga ya una cierta edad, no la aparenta, y todavía se mantiene en constante actividad, viajando 2 o 3 veces al año a Italia y Estados Unidos. Sin embargo, lo que más me sorprendió fueron sus conocimientos profundos sobre las últimas tecnologías informáticas, internet, celulares de última generación, consolas de videojuegos de todas las marcas, etc., que realmente constituyen mi pasión y de hecho son la razón por la cual decidí estudiar informática.
Una tarde, mis padres habían salido con mi hermanita para hacer unas compras en Caracas y yo me había quedado con el Profesor Mario que me estaba explicando el software y el firmware de una consola de videojuegos, cuando escuchamos el timbre de la casa, y después de un rato tocaron a la puerta del estudio y entró la mujer de servicio con unos sobres postales que entregó al Profesor.
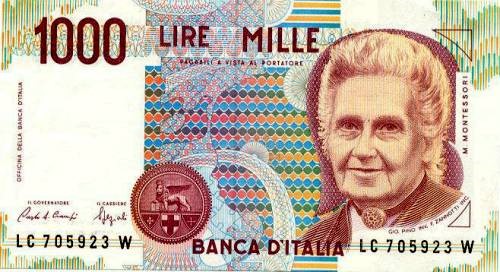
El Profesor Mario leyó las escritas en los sobres, separó uno de ellos de los demás (parecido al de correo aéreo que aparece arriba), lo examinó cuidadosamente y luego, sonriendo, lo abrió con calma y me enseño el contenido: una hoja de papel, doblada en tres partes, en donde estaba envuelto un billete de banco. El Profesor me dio el billete y me preguntó si conocía la proveniencia del mismo. Yo lo examiné, vi que decía "1000 LIRE MILLE" y le contesté que se trataba de un viejo billete italiano, que ya no era de curso legal, porque ahora en Italia la moneda oficial es el Euro, como en todos los Países de la Comunidad Europea. Entonces, le pregunté si también coleccionaba monedas antiguas. Por toda respuesta, el Profesor me contestó: "Cuando esta carta fue enviada, ese billete sí era de curso legal", y me entregó el sobre, invitándome a mirar la fecha de envío impresa en la estampilla. La fecha era 19-03-1992. "¿Me está diciendo que esta carta fue enviada hace más de 30 años, y está llegando ahorita?"
El Profesor me contestó sonriendo: "Tienes ante tus ojos la evidencia de una excepción estadística: normalmente un correo internacional llega de 7 a 15 días después del envío, pero puede tardarse más, quizás un mes. La probabilidad que una carta llegue después de 20 años de haber sido enviada es realmente muy, pero muy baja, sin embargo, no es nula, o sea que este evento puede presentarse una vez cada cierto número de años..."
Me quedé pensativo y volví a examinar el sobre: por un lado, aparecía el nombre y apellido del remitente y su dirección, y por el otro, el nombre y apellido del Prof. Mario Rossi y una dirección de Caracas, que (como me explicó el Profesor) era la dirección donde él vivía en el año 1992.
A ese punto, me venció la curiosidad, y le pregunté: "Profesor, si la pregunta no es indiscreta, ¿Por qué alguien le envió un billete de 1000 liras en 1992? Yo colecciono monedas y billetes, y esa cantidad es bastante pequeña, equivaldría más o menos a 1 dólar, si no me equivoco. ¿Acaso era una apuesta? Y perdone mi curiosidad..."
El Profesor volvió a sonreír y me contestó: "Tu curiosidad es normal, y más en un joven inteligente como tú... Sin embargo, para poderte contestar sin que haya malentendidos, déjame primero explicarte algunas cosas..."
2. EL SISTEMA BANCARIO
Un banco es un intermediario financiero que se encarga de captar recursos en forma de depósitos, y prestar dinero, así como otros servicios financieros. La banca, o el sistema bancario, es el conjunto de entidades o instituciones que, dentro de una economía determinada, ofrecen el servicio de banco.
Los bancos existen por lo menos desde hace 4.000 años. Hay registros existentes de préstamos en Babilonia durante el Siglo XVIII a. C., realizados por sacerdotes del templo a los comerciantes.
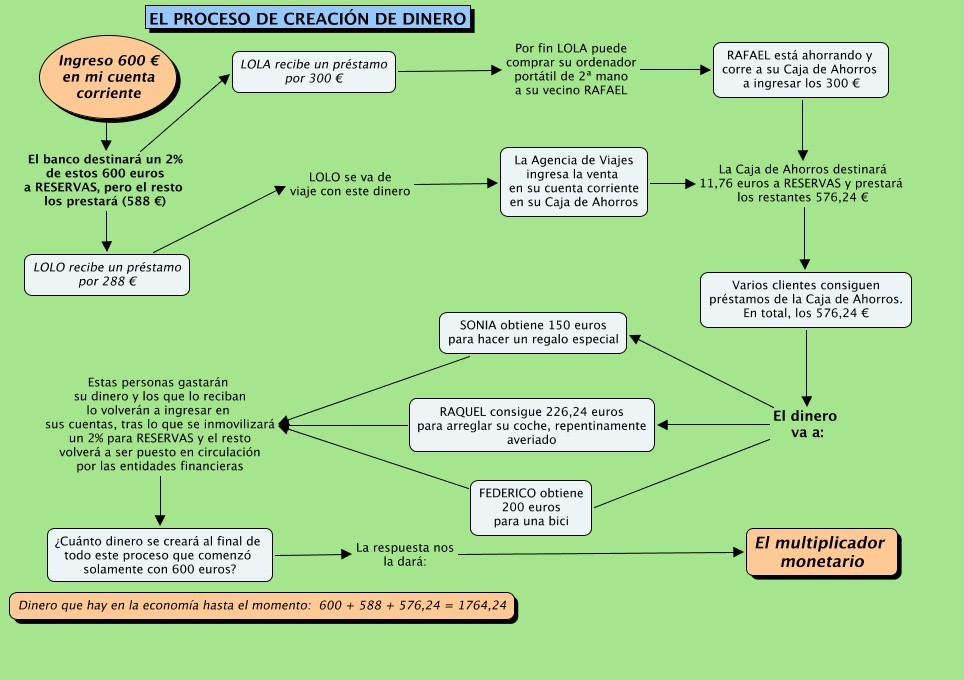
Las operaciones bancarias típicas se distinguen en activas y pasivas. Las operaciones pasivas son aquellas por las que el banco capta, recibe o recolecta dinero de las personas, que se materializan a través de los depósitos de los clientes del banco. Estos depósitos dependiendo del tipo de cuenta, pagan a los clientes unos intereses, denominados intereses de captación. Las operaciones activas, por contra, permiten poner dinero en circulación en la economía; es decir, los bancos generan nuevo dinero del dinero o los recursos que obtienen a través de la captación y, con estos, otorgan créditos a las personas, empresas u organizaciones que los soliciten. Por dar estos préstamos, el banco cobra, dependiendo del tipo de préstamo, unas cantidades de dinero que se llaman intereses de colocación, y comisiones.
Ahora, sabiendo que los bancos pagan una cantidad de dinero a las personas u organizaciones que depositan sus recursos en el banco (intereses de captación) y que cobran dinero por dar préstamos a quienes los soliciten (intereses de colocación), cabe preguntarse: ¿de dónde obtiene un banco sus ganancias? La respuesta es que los tipos de interés de colocación, en la mayoría de los países, son más altos que los intereses de captación; de manera que los bancos cobran más por dar recursos que lo que pagan por captarlos. A la diferencia entre la tasa de interés de colocación y la de captación se le denomina margen de intermediación. Los bancos, por lo tanto, obtienen más ganancias cuanto más grande sea el margen de intermediación.
En definitiva, los bancos actúan como intermediarios. Su negocio es comerciar con dinero como si fuera cualquier otro tipo de bien o de mercancía.
De los fondos que los bancos captan, es obligatorio mantener una parte líquida, como reserva, para hacer frente a las posibles demandas de restitución de los clientes; esta reserva recibe el nombre de “encaje bancario” (o coeficiente de reservas). Tiene un carácter estéril, puesto que son recursos que no se pueden invertir. El encaje es un porcentaje del total de los depósitos que reciben las instituciones financieras, el cual se debe conservar permanentemente, ya sea en efectivo en sus cajas o en sus cuentas en el banco central. El encaje tiene como fin garantizar el retorno del dinero a los ahorradores o clientes del banco en caso de que ellos lo soliciten o de que se le presenten problemas de liquidez a la institución financiera. De esta forma, se disminuye el riesgo de pérdida del dinero de los ahorradores.
Este punto es muy importante y debe ser remarcado: cuando Usted deposita su dinero en vez de guardarlo "debajo del colchón", lo hace básicamente para protegerlo, o sea para evitar que se lo roben y para que su valor no disminuya por la inflación (aunque los intereses generados por los ahorros de un banco a menudo no cubren todo el porcentaje de inflación).
Sin embargo, NUNCA el retorno de su dinero estará totalmente garantizado al 100%, porque el encaje bancario que mencionamos antes es un porcentaje del total de los depósitos que nunca llega al 100% de los mismos (si así fuera, los bancos no podrían otorgar préstamos o créditos), a menos que lo tomen del capital del banco, es decir... ¡de los bolsillos de los accionistas del mismo! Además, cuando se corre el rumor de que un banco tiene problemas de liquidez, las personas que han depositado sus ahorros en el mismo comienzan a preguntar por su dinero, eventualmente a reclamar su devolución, y en ciertos casos, cuando estos rumores no vienen desmentidos tempestivamente, se puede llegar a la quiebra de esa institución financiera por insolvencia del banco y, en consecuencia, a la pérdida del dinero de los ahorradores (como ya ha pasado varias veces).
3. LA BANCA PARALELA, LAS PIRAMIDES Y LAS VENTAS MULTINIVEL
Se puede definir como "banca paralela" la captación habitual de dinero del público en forma de depósitos sin estar debidamente autorizado para ello por la entidad correspondiente (normalmente la Superintendencia Bancaria u otro organismo de supervisión financiera del Estado).
En la mayoría de los Países, la institución y operación de una banca paralela constituye un "delito de cuello blanco", sólitamente practicado por antisociales que presentan un buen nivel económico y social. De esta manera se penaliza una práctica realizada por algunas personas que ilegalmente captan dinero del público, ofreciéndoles una cantidad de dinero superior a la depositada luego de transcurrido un determinado tiempo, sin contar de algún "ente" supervisor que fiscalice periódicamente las operaciones.
Algunos asocian la idea de "banca paralela" con el delito de estafa; sin embargo, puede darse el caso de que no haya engaño, tan sólo malos manejos en la utilización de los fondos, resultando a veces complicado demostrar el ENGAÑO, que es el elemento esencial para tipificar el delito de estafa.
Hay que remarcar bien este punto. La estafa es un delito contra la propiedad o el patrimonio que viene perpetrado por medio de un engaño. El sujeto activo del delito se hace entregar un bien patrimonial, por medio del engaño; es decir, haciendo creer la existencia de algo que en realidad no existe. Por ejemplo: se solicita la entrega de un anticipo de 500 dólares como adelanto para la adquisición de una vivienda en un conjunto residencial, cuando ese inmueble realmente no existe.
En economía se denota como "pirámide" a un esquema de negocios que se basa en “referidos”, en donde los participantes refieren a más clientes con el objetivo de que los nuevos participantes produzcan beneficios a los participantes originales. El nombre de “pirámide” es debido al hecho que se requiere que el número de participantes nuevos sea mayor que el número de los existentes. Estas pirámides son consideradas estafas o timos y se conocen por muchos otros nombres tales como timos en pirámide, círculos de la plata, células de la abundancia o esquemas Ponzi.
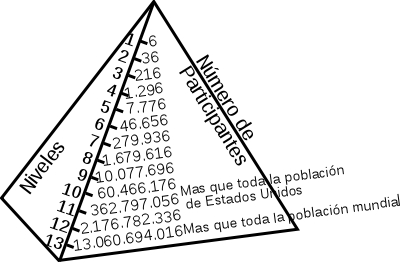
Un "esquema Ponzi" es un tipo de banca paralela que tiene una estructura de pirámide cerrada, en donde una persona o institución funciona como dueño de la pirámide, pero se presenta como un “mediador de inversiones” (o sea, como un banco). Así el dueño de la pirámide recibe aportes de los participantes, que promete invertir, y al cabo de un tiempo devuelve la inversión inicial con muy altos intereses. Sin embargo, se trata de una estafa, porque en realidad no existen tales inversiones, sino que se utilizan los aportes de los participantes sucesivos para devolver a los primeros participantes los depósitos iniciales más los intereses.
Para más información, historia y ejemplos sobre el esquema Ponzi, pueden consultar esta página de Wikipedia: https://es.wikipedia.org/wiki/Esquema_Ponzi
El riesgo de un esquema piramidal es que funciona mientras existan nuevos participantes en cantidad suficiente. Cuando la población de posibles participantes se satura, los beneficios de los participantes originales disminuyen, y muchos participantes terminan sin beneficio alguno tras haber financiado las ganancias de los primeros participantes. Este tipo de sistema se considera ilegal en varios países.
En las pirámides abiertas (p. ej., las células de la abundancia), los participantes conocen la estructura del negocio y como tales no deberían darse por engañados; sin embargo, estas pirámides funcionan porque muchos participantes no son informados ni entienden el concepto de saturación, o porque apuestan a estar lo suficientemente altos en la pirámide como para recibir beneficios antes de la saturación.
El retorno esperado de inversión en una pirámide abierta suele ser mucho más alto que en una pirámide cerrada, generalmente entre 800% y 72900% de una pirámide abierta contra 150% a 300% de una pirámide cerrada típica. A medida que se satura la población objetivo, el retorno será mucho menor del esperado y la mayor parte de los participantes, sobre todo los participantes tardíos, habrán perdido totalmente la inversión.
Las pirámides abiertas de muy alto rendimiento podrían asimilarse a apuestas no muy disímiles a una lotería, mientras que las pirámides cerradas son generalmente tomadas como estafas o timos, por la inexistencia de las inversiones que justificarían los altos intereses pagado a los depositantes.
Para más información y ejemplos sobre las pirámides, pueden consultar esta página de Wikipedia: https://es.wikipedia.org/wiki/Esquema_de_pir%C3%A1mide
Hay quienes incluyen a las ventas multinivel como esquemas piramidales de negocios, ya que los clientes de un producto reciben beneficios por referir nuevos clientes, beneficios que pueden llegar a ser ganancias netas en las cuales el cliente original obtiene el producto más una ganancia monetaria mayor a la invertida. Otros, en cambio, consideran que, al mediar la comercialización de un producto y (cuando no se obtienen beneficios) al recomendar a alguien que efectivamente se afilie al sistema, pero no consuma ni haga pedidos de los productos o servicios que se comercializan, el esquema de ventas multinivel no constituye una pirámide, ya que el cliente siempre va a recibir un "beneficio" (el producto o servicio) aun cuando no refiera nuevos clientes.
Entonces, se puede afirmar que:
Un ejemplo de venta multinivel basada en un esquema piramidal fraudulento, que ocurrió a partir del año 2006 en Perú y Chile, es la "estafa de los quesitos", que se puede revisar por este enlace de Wikipedia: https://es.wikipedia.org/wiki/Estafa_de_los_quesitos
Me acuerdo que entonces la mujer de servicio del Prof. Mario tocó a la puerta y avisó que la cena estaba lista, razón por la cual nos reunimos en el comedor con mis padres que ya habían regresado de su salida a la capital. Durante la cena, yo me quedé en silencio, tratando de asimilar lo que el Profesor me había explicado hasta ese momento; sin embargo, todavía me quedaba la curiosidad inicial del sobre con el billete adentro. Al finalizar, mis padres y mi hermanita dijeron que estaban cansados por la visita a Caracas, nos dieron las buenas noches y se retiraron en el cuarto de huéspedes. El Profesor Mario se dirigió a mí, diciendo: "Me he dado cuenta que te has quedado callado durante toda la cena... me imagino que tú también debes estar cansado de escuchar el cuento de este viejo profesor...", a lo que contesté: "¡No, no! Por decir la verdad, me siento más espabilado que nunca, porque quisiera saber adónde lleva todo lo que me ha contado hasta ahora, y ¿cómo se relaciona con el sobre postal que Usted recibió esta tarde? Pero, si Usted está cansado, podemos seguir mañana, si quiere..."
El Profesor Rossi llenó en silencio su pipa con un tabaco que tenía en una bolsita, la prendió, aspiró un poco de humo y entonces me contestó: "A esta edad, a veces se me hace difícil conciliar el sueño, además ya no tengo muchas oportunidades de conversar con alguien que me escucha con tanto interés, así que, si tú quieres, podemos seguir un rato más, por lo menos hasta satisfacer tu curiosidad y así poder dormir tranquilos. Ven, vamos a la sala, primero te voy a explicar un interesante sistema financiero que probablemente desconoces, ya que se escapa del sistema bancario tradicional, funciona desde hace varios siglos y seguramente no es una estafa.
4. LA "TONTINA" AFRICANA
Las poblaciones africanas, tanto en el campo como en las ciudades, se mueven cotidianamente entre dos sistemas que, en general, coexisten sin problema. El sector moderno o formal y el sector popular o informal. La economía no escapa a esta regla general y, al lado de un sector formal y estructurado, en grave situación de crisis desde hace más de 20 años, se generan una amplia gama de estrategias de supervivencia y de generación de riqueza en las cuales una gran parte de la población africana encuentra los recursos para desarrollar su vida y su capacidad económica. Es el sector de la economía popular, el mal llamado sector informal.
Los sectores de población con menos recursos, sobre todo jóvenes y mujeres, tienen problemas para acceder a créditos bancarios dentro del sector formal de la economía. Sus iniciativas empresariales no encuentran soporte en las entidades financieras, y el acceso a préstamos para necesidades familiares como la escolarización de los hijos o tratamientos sanitarios es impensable. La falta de propiedades o avales hace que los bancos no confíen en estos potenciales clientes y el acceso a la financiación necesaria para sus actividades se vuelve muy difícil. Por otro lado, estas personas tampoco están en disposición de asumir el coste de los préstamos bancarios, sus intereses, la rigidez en los plazos de devolución, etc.
El pequeño ahorro, cantidades de dinero inmovilizadas en una cuenta bancaria, tampoco es atrayente ni productivo. En aquellos lugares donde el capital en circulación es escaso, lo que interesa es que éste circule lo más rápidamente posible. Es decir, en África, ni los bancos ni las personas que necesitan pequeñas cantidades de dinero están interesados en que éstas se consigan a través de créditos financieros.
Una peculiar práctica financiera implementada en esos países de economía deprimida es la "tontina", no porque tenga algo de tonto, sino en referencia a su creador, Lorenzo de Tonti, banquero italiano nacido en Nápoles a comienzos del siglo XVII. En África, las mujeres se sirvieron de esta iniciativa con el fin de hacer frente a sus necesidades cotidianas.
La tontina, un eficaz sistema financiero y de solidaridad, funciona en toda África subsahariana desde hace siglos, y su sistema básico es muy simple: un grupo de personas, generalmente mujeres, reunidas por afinidades que pueden ser muy diversas, aportan semanal o mensualmente, una cantidad de dinero; el total reunido, utilizando diferentes sistemas de rotación, pasa a las manos de cada una de las personas que forman el grupo para ser invertido en lo que esa persona considere necesario (ceremonia de bautizo, gastos médicos, dote, inicio de un proyecto empresarial, etc.), mientras que una pequeña cantidad del dinero depositado se utiliza para crear una caja de seguridad del grupo, para hacer frente a situaciones de crisis importantes. Es al mismo tiempo un sistema de ahorro y de crédito, así como una caja de seguridad que excede las simples funciones financieras.
Así los miembros de una tontina no sólo se ayudan con el dinero recogido, sino que se ofrecen entre ellos apoyo de cualquier tipo en situaciones de crisis, también es una red de influencias sociales, un lugar de encuentro.
No se puede entrar en una tontina únicamente porque se tiene dinero y se quiere aportar; un miembro así, en general, no interesa. El compromiso ha de ser mayor, el capital que se maneja es capital social, la tontina es, sobre todo, un grupo de solidaridad y ayuda mutua, implica una determinada forma de tejer las relaciones humanas. La tontina tiene una normativa de funcionamiento que todos los miembros han de respetar en cuanto a la rotación de los cargos, los horarios de reunión (se pagan multas por llegar tarde a las reuniones o por faltar sin causa justificada), el porcentaje que ha de ir a la caja de seguridad, el sistema de rotación, etc.
Tradicionalmente la tontina era un sistema utilizado por las mujeres para los gastos de ceremonias y celebraciones (bautizos, bodas, etc.), para comprarse ropa o joyas, pero, con la crisis económica de los últimos 20 años, las mujeres africanas han desviado estas cantidades de dinero para atender las necesidades en salud, educación, etc. de sus hijos y de la familia o para crear pequeños negocios. Los jóvenes son el otro sector de población que, últimamente, utiliza este sistema para organizarse económicamente.
Hay que hacer una clara diferenciación entre tontina y microcrédito ya que, tanto el funcionamiento formal del sistema como la percepción de beneficio, rentabilidad, etc. que hay detrás de cada sistema son muy diferentes. En su versión africana, las tontinas son asociaciones no reguladas por los poderes públicos, que persiguen objetivos sociales, culturales y de crecimiento económico. Son una especie de colecta de dinero que las mujeres - y también todos aquellos del sector informal - practican con frecuencia: a diario, semanal o mensualmente. Eso les permite ahorrar importantes sumas de dinero para cubrir sus necesidades y luchar contra la pobreza.
La tontina es un sistema de solidaridad y asistencia mutua basado en la confianza entre sus miembros. La palabra dada basta como garantía, no se firman papeles, no se cobran intereses, no hay gastos de mantenimiento del sistema, el dinero que la persona se lleva no se "devuelve". Los miembros de la tontina aportan regularmente una cantidad de dinero (ahorro) y el sistema no se para, al cabo de cierto tiempo se inicia un segundo turno y la persona que había recibido una primera cantidad vuelve a recibir otra vez el dinero reunido (crédito).
5. DESENTRAÑANDO EL MISTERIO DEL SOBRE
A este punto, el Prof. Mario hizo una pausa y me dijo, sonriendo, que ya era hora de satisfacer mi curiosidad respecto al sobre misterioso.
En los años '80, cuando el Prof. Mario era mucho más joven y recién llegado aquí en Venezuela, ya conocía prácticamente todo sobre los métodos piramidales y similares, que él considera en su mayoría como estafas porque basados sobre uno u otro engaño, que ya habían provocado daños patrimoniales a varias personas ingenuas y arruinado familias enteras, lo que para él (siendo muy religioso) era y es totalmente inaceptable. Sin embargo, en parte por su curiosidad natural y en parte por sus estudios y experiencia profesional, siempre se había preguntado si existía algún método legal y honesto (no fraudulento) que diera a todos y cada uno de sus participantes la real oportunidad de obtener un beneficio económico considerable invirtiendo una cantidad de dinero relativamente pequeña.
Me imagino que los lectores de este relato que han tenido la paciencia y la curiosidad de llegar a este punto, serán ansiosos de conocer la conclusión a la cual llegó el Prof. Mario Rossi, así como yo lo estaba entonces.
La respuesta del Prof. Mario fue simplemente: "Sí y no". Me explicó que NO ES POSIBLE GENERAR DINERO DE LA NADA, y me hizo el ejemplo de la tontina africana, que él considera un sistema legal y efectivo, que permite a cualquier participante de recibir una cantidad de dinero mayor de la que invirtió inicialmente, y sin embargo, al final, después de haber devuelto por partes lo que recibió, se va a quedar prácticamente con el mismo capital que tenía al principio, porque el monto acumulado recibido era un préstamo que tuvo que devolver por partes, más no una verdadera GANANCIA. Esto sucede para la mayoría de los participantes a la tontina: reciben el dinero acumulado (como si fuera un préstamo), lo gastan en alguna ceremonia o por gastos de salud o educación, y otra vez vuelven a recolectar dinero para el participante sucesivo. Sin embargo, existe una EXCEPCIÓN interesante: cuando un miembro de la tontina, en vez de gastar el dinero recibido, lo INVIERTE en algo productivo, por ejemplo, construye o compra unas jaulas, compra pollos y gallinas, los alimenta, vende los huevos, obtiene una real GANANCIA y tiene la capacidad de devolver por partes el dinero recibido; y así, paso a paso, gracias a su TRABAJO, se vuelve un pequeño empresario avícola y podrá aumentar su patrimonio muchas veces respecto al capital que recibió inicialmente.
En el caso más complejo de una pirámide, vale el mismo concepto: aun cuando se consideren como participantes todas las personas del mundo, aproximadamente 8.000 millones de personas, sería un número muy grande de participantes, sin embargo, no es infinito. Entonces, ¿qué pasaría con una pirámide que tiene una estructura de árbol de 7 niveles?
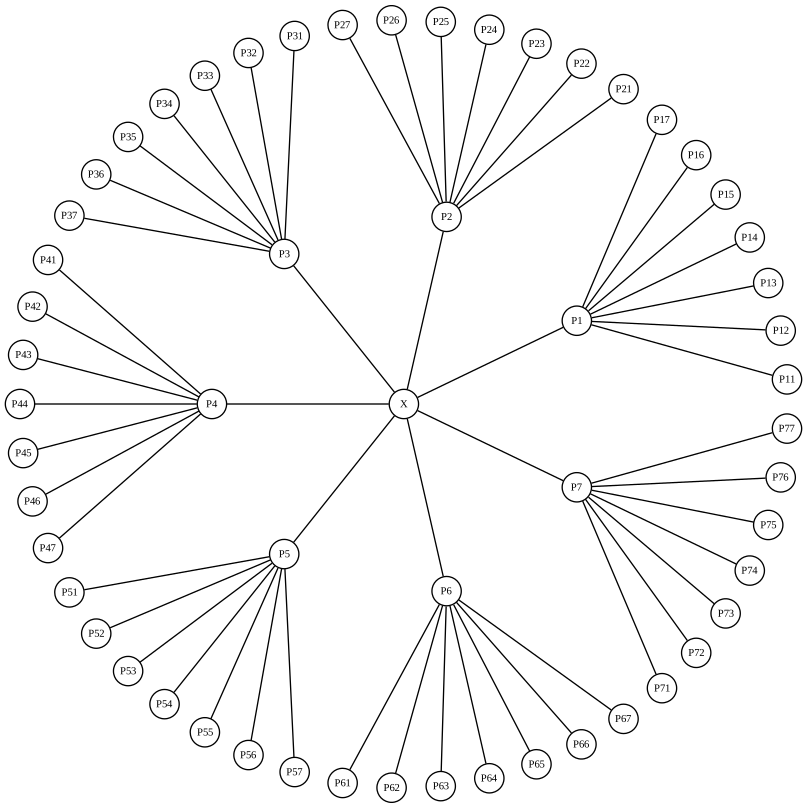
Aquí tomaremos en consideración una pirámide abierta, no cerrada como el esquema Ponzi, es decir no hay un "dueño" de la pirámide que la gestiona, reteniendo un porcentaje.
Cada participante en esta pirámide recibe una lista ORIGINAL de 7 personas, a cada una de las cuales enviará 1 dólar. Luego, escribirá cuidadosamente una lista NUEVA de 7 nombres, obtenida de la lista original que él recibió, pero descartando el 1er. participante, pondrá el 2do. participante de la lista original en el 1er. lugar de la lista nueva; pondrá el 3er. participante de la lista original en el 2do. lugar de la lista nueva, etc., hasta llegar al 7mo. (último) participante de la lista original, que pondrá en el 6to. lugar de la lista nueva. En ese entonces, habrá quedado vacío el 7mo. lugar de la lista nueva, donde el nuevo participante deberá inscribirse, o sea anotar sus propios datos bancarios. Luego, deberá hacer 7 copias de esta nueva lista y enviarla a las 7 personas que habrá seleccionado (1 copia para cada uno de estos nuevos participantes), que habrá contactado previamente para invitarlos a participar, y cada uno de éstos deberá repetir el proceso, y así sucesivamente.
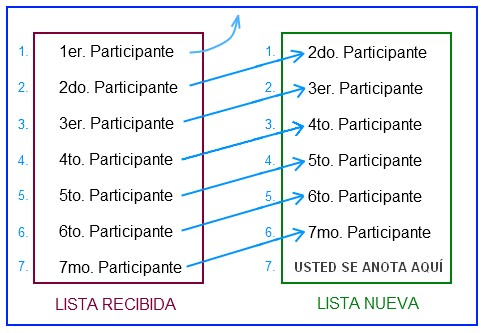
Si todas estas personas cumplirán con todos estos pasos, entonces al final de las siete vueltas, haciendo el trabajo inicial de conseguir 7 nuevos participantes, informarlos del sistema e invitarlos a participar, cada una de ellas habrá ganado al final la considerable cantidad de ¡CASI UN MILLÓN DE DOLARES! ¿Quién no lo haría?
¿Es esto posible?
Teóricamente, sí es posible, pero solamente para los PRIMEROS participantes de la pirámide, ya que el número de participantes aumentará exponencialmente a cada vuelta:
| Ronda | Participantes |
|---|---|
| Inicialmente | 1 solo participante (el fundador) |
| 1ª vuelta | 1x7 = 7 nuevos participantes |
| 2ª vuelta | 7x7 = 49 |
| 3ª vuelta | 49x7 = 343 |
| 4ª vuelta | 343x7 = 2.401 |
| 5ª vuelta | 2.401x7 = 16.807 |
| 6ª vuelta | 16.807x7 = 117.649 |
| 7ª vuelta | 117.649x7 = 823.543 |
| 8ª vuelta | 823.543x7 = 5.764.801 |
| 9ª vuelta | 5.764.801x7 = 40.353.607 |
| 10ª vuelta | 40.353.607x7 = 282.475.249 |
| 11ª vuelta | 282.475.249x7 = 1.977.326.743 |
| 12ª vuelta | 1.977.326.743x7 = 13.841.287.201 (casi el doble de la entera población mundial) |
Entonces, en este caso teórico ideal, cuando cada persona que recibe la invitación participa, envía el dinero y busca otros 7 participantes para que él mismo también pueda empezar a recibir dinero, una vez que este esquema piramidal se haya difundido entre toda la población hasta llegar a la 11ª vuelta, ya no habría posibilidad para todos de conseguir nuevos participantes, porque ¡pronto se habrá agotado la entera población mundial! Entonces se dice que la pirámide ha llegado a la "saturación".
Los que realmente se habrán beneficiado habrán sido solamente los PRIMEROS (hasta la 10ª vuelta), de los cuales los participantes que habrán entrado en la pirámide hasta la 4ª vuelta habrán logrado acumular TODO el monto esperado, mientras que los participantes tardíos (de la 11ª vuelta en adelante) habrán perdido su inversión. En el caso de no haber sido informados de este riesgo de saturación, estos últimos participantes podrán sentirse engañados (estafados), aunque la cantidad perdida por cada uno de ellos es tan pequeña (7 dólares) que no se deberían tomarse la molestia de reclamar, pero quedarían decepcionados.
En teoría, sería posible evitar el estado de "saturación" (cuando ya no hay nuevos participantes porque toda la población mundial estará participando, ya que su número no es infinito) imponiendo la condición del REINGRESO OBLIGATORIO: si una persona que ya haya participado en esta pirámide recibe una nueva invitación, esa misma persona estaría obligada a volver a participar, para que todos tengan la misma oportunidad. ¿Qué pasaría, entonces? Es como si la población mundial se volviera virtualmente infinita, y llegados a la 11ª vuelta no se presentaría más la saturación de la pirámide, pero sí empezaría una "recirculación" del dinero, porque si un ex-participante (que ya haya obtenido su ganancia) vuelve a ingresar en el sistema, deberá depositar 7 dólares, y luego recibirá otra invitación, y serán otros 7 dólares, hasta llegar a una nueva condición en que todo el mundo estará recibiendo dinero y depositando dinero, sin que al final nadie ganará y nadie perderá. ¿Por qué? Por la razón que ya sabemos: en la realidad, el número de personas que pueden participar no es infinito, la cantidad de dinero disponible en el mundo tampoco es infinita, y si algunos habrán logrado acumular dinero sin haber producido nada con su propio esfuerzo, trabajo, inversión, etc., habrá otros (la gran mayoría) que habrán perdido cierta cantidad de dinero (aunque pequeña). Este sistema se volvería una cadena infinita, más parecida a una tontina que a una pirámide, en donde cada participante en un cierto momento habrá acumulado una considerable cantidad de dinero, que después estará moralmente obligado a devolver paulatinamente. Además, la obligación de volver a participar es solamente de tipo moral, que en una tontina viene respetada, mientras que, en un grupo mucho más grande de personas, no habría ninguna garantía al respecto.
Si todos los participantes habrán sido previamente informados de la naturaleza de este sistema, sin ocultar nada y sobre todo sin engañarlos con falsas promesas de recibir grandes beneficios económicos simplemente por participar, depositar 7 dólares y reclutar 7 nuevos participantes, se trata de un esquema PERFECTAMENTE LEGAL, como un juego (pero no un juego de azar) en donde quien participa lo hace simplemente por el gusto de participar en esta "red social", en donde al final nadie gana y nadie pierde...
Aquellos lectores que, llegados a este punto, hayan quedado un poco decepcionados, no tienen que olvidar la excepción de aquel miembro de la tontina africana quien, en vez de gastar el dinero que recibió cuando llegó su turno, lo invirtió y empezó su actividad como empresario avícola, o sea que supo aprovechar de la oportunidad que se le ofreció en ese momento (la misma que habían recibido los otros participantes) y gracias a su trabajo, logró generar un considerable beneficio económico para él y su familia, sin defraudar a los demás participantes.
¿Sería posible aplicar este ejemplo al caso de la "vida real"?
Si Usted leyó atentamente lo que se relata anteriormente, cuando se explica el fenómeno de la "saturación" o de la "recirculación" en la pirámide, se habrá dado cuenta de que SIEMPRE EXISTE UN "LAPSO", es decir un intervalo temporal, cuando un participante habrá logrado acumular una cierta cantidad de dinero (a veces considerable) antes de que se presente la primera invitación a reingresar en el sistema, lo que implicaría empezar a devolver parte del dinero recibido en forma de depósitos a otros nuevos participantes.
Si en ese lapso temporal, cuando ya dispone de una cantidad apreciable de dinero, esa persona lo INVIERTE en algo realmente productivo, es ENTONCES que tendrá la real OPORTUNIDAD de ver multiplicado su patrimonio de una forma completamente legal y honesta, sin estafar ni engañar a nadie, o sea sin perjudicar a los demás participantes, porque con su esfuerzo y trabajo habrá PRODUCIDO ALGO DE VALOR, que en el mercado se convierte en NUEVO DINERO. Es decir, no tendrá que aprovecharse del dinero ya existente, perteneciente a alguien más, sino que él mismo, actuando en el momento justo con el capital disponible que habrá acumulado en ese momento, podrá ver el fruto de su trabajo y el premio de sus esfuerzos y también sacrificios, ya que probablemente habrá renunciado a comprarse un carro de lujo para poder invertir la cantidad correspondiente en algo PRODUCTIVO.
Esto fue exactamente lo que hizo el Prof. Mario Rossi en los años '80: en aquel entonces, cuando todavía no existía Internet, él preparó en su máquina de escribir (una vieja Olivetti italiana que todavía guarda en su estudio) una lista de todos sus amigos y conocidos (sobre todo de Italia, España, Reino Unido, Estados Unidos y algunos aquí en Venezuela), que sin embargo no llegaban a 200 personas, con su respectiva dirección, compró 200 sobres postales, e hizo 200 copias de una carta que había redactado con un contenido parecido al que aparece en este relato, explicando todo en detalles, sin ocultar nada, dejando bien claro que A TODOS LOS PARTICIPANTES SE LES OFRECIA LA MISMA OPORTUNIDAD, y sin embargo evidenciando el hecho de que la tarea de conseguir nuevos participantes habría sido más fácil para las personas que hubiesen decidido participar inmediatamente, mientras que los más tardíos hubieran tenido más dificultades (por el fenómeno de la "saturación"). Además, a los participantes que hubiesen logrado acumular una cierta cantidad de dinero que quisieran invertir, el Prof. Mario ofrecía gratuitamente su experiencia profesional para orientarlos en ese mundo financiero
A este punto, el Prof. Mario hizo una pausa, que yo aproveché, preguntándole: "Entonces, ¿su sistema funcionó?" y él me contestó: "Por supuesto, y no solamente para mí, sino para todos aquellos que supieron entender la importancia del método, que no perdieron tiempo en participar y supieron invertir en el momento justo lo que habían acumulado. Nunca recibí una queja, más bien varios agradecimientos. ¿Ahora, ya que hemos llegado a desentrañar el misterio del viejo sobre, que le parece si vamos a descansar unas horas, Sr. Watson?", sonriendo con su pipa en la boca, como si fuera Sherlock Holmes.
6. LA RED SOCIAL "Rosbook7"
Al día siguiente, después del desayuno, volví a conversar con el Prof. Mario, ya que durante la noche anterior, antes de quedarme dormido, me había surgido una inquietud, que entonces manifesté: "Disculpe, Profesor, ¿sería posible publicar en internet la conversación que tuvimos ayer y además hacer un ejemplo práctico para ofrecer a la mayor cantidad posible de personas en la web (o por lo menos, a los hispanohablantes) la oportunidad de participar en una RED SOCIAL hispana de intercambio solidario de oportunidades, en donde no se garantizaría ninguna ganancia estratosférica - como la que prometen engañosamente algunos sitios web del tipo ¡Gana dinero fácil, sin hacer nada! - y sin embargo cualquier participante pudiese llegar a tener la real oportunidad de invertir lo recibido y así producir una verdadera ganancia, más allá de lo que la misma red ofrece?"
El Prof. Mario sonrió, se quedó un rato pensando, y luego me preguntó: "Veo que no me equivoqué contigo: eres muy listo... Bien, y ¿acaso ya tienes el nombre?"
Le contesté: "Sí, me gustaría que tuviera su nombre: ......book, como Facebook, pero con su apellido...".
El Profesor se opuso, diciendo que él me hubiera ayudado en mi proyecto, a condición de no verse afectada de ninguna manera su privacidad. Fue entonces que me propuso de identificarlo como "Mario Rossi", porque se trata de un nombre y apellido muy comunes en Italia.
"Bueno, entonces ¿qué tal 'Rosbook'? Por favor, no me diga que no, porque me parece el nombre perfecto para la red social del Prof. Mario Rossi, en donde los participantes intercambian dinero entre ellos, y los más emprendedores podrán progresar económicamente gracias a sus propios esfuerzos e iniciativas, sin perjudicar a los demás ni a nadie..."